STF reconhece imunidade de ITBI para empresas imobiliárias: como sua empresa pode se beneficiar?
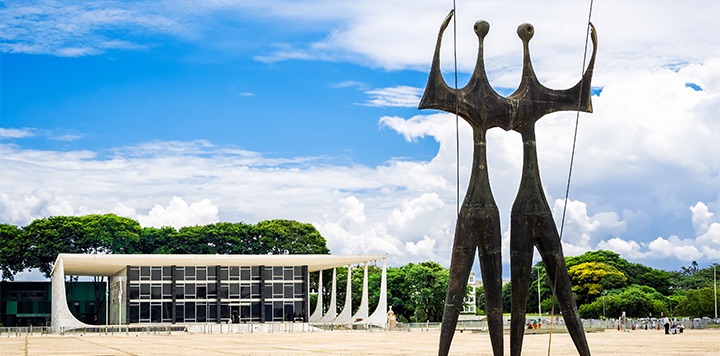
A transferência de imóveis para uma holding ou outra pessoa jurídica pode envolver um custo tributário relevante: o Imposto sobre a Transmissão de Bens Imóveis (ITBI). Uma decisão do Supremo Tribunal Federal (STF), tomada em 20 de outubro de 2026, mudou o cenário para empresas que utilizam imóveis na composição de seu capital social.
No julgamento do Tema 1.348 da repercussão geral (RE 1.495.108), o STF decidiu, por 8 votos a 2, reconhecer a imunidade do ITBI na integralização de imóveis ao capital social, independentemente de a empresa exercer atividade imobiliária preponderante, como compra e venda ou locação de imóveis.
A decisão pode ter impacto direto sobre holdings patrimoniais, incorporadoras, empresas de locação e organizações que planejam reorganizar seus ativos imobiliários.
Para essas empresas, o próximo passo é avaliar como o entendimento se aplica às operações realizadas ou planejadas, quais valores podem ser abrangidos pela imunidade e quais medidas exigem análise tributária individualizada.
O que é o Tema 1.348 do STF, e qual foi a decisão sobre o ITBI?
O Tema 1.348 discute o alcance da imunidade tributária prevista no artigo 156, § 2º, inciso I, da Constituição Federal. A controvérsia surgiu da interpretação da regra constitucional que trata da transferência de bens e direitos para a integralização do capital social de uma pessoa jurídica.
Antes desse julgamento, a atividade preponderantemente imobiliária da empresa era utilizada por municípios como fundamento para cobrar ITBI em determinadas operações de integralização de imóveis.
A interpretação vencedora, defendida pelo relator, ministro Edson Fachin, reconhece que a imunidade na integralização de capital é incondicionada em relação à atividade econômica exercida pela empresa.
Na prática, isso significa que uma empresa cuja receita decorra principalmente de aluguéis ou da compra e venda de imóveis poderá, em princípio, ter direito à imunidade quando receber bens imóveis para integralizar seu capital social.
O entendimento não elimina, contudo, os demais requisitos e limites aplicáveis à operação.
Como a imunidade de ITBI pode impactar as holdings patrimoniais?
Holdings patrimoniais são frequentemente utilizadas para concentrar a administração de imóveis, organizar participações societárias e estruturar a gestão de bens familiares ou empresariais.
Quando um imóvel é transferido para uma pessoa jurídica como forma de integralização de capital, a possível cobrança do ITBI pode elevar o custo da operação e influenciar o planejamento financeiro e societário.
Com o entendimento firmado pelo STF, empresas com atividade preponderantemente imobiliária passam a contar com um fundamento constitucional relevante para afastar essa cobrança das integralizações abrangidas pela decisão.
Os principais impactos potenciais incluem:
- Integralização de imóveis em holdings: possibilidade de reduzir o custo tributário da transferência de bens para o capital social.
- Empresas de locação imobiliária: afastamento da atividade preponderante como impedimento automático à imunidade.
- Incorporadoras e empresas do setor imobiliário: possibilidade de revisar a estrutura tributária de operações que envolvam o aporte de terrenos e outros imóveis.
- Reorganizações patrimoniais: oportunidade de reavaliar operações societárias planejadas ou realizadas, considerando a legislação aplicável e o entendimento do STF.
- Operações anteriores: possibilidade de examinar eventuais pagamentos de ITBI que possam ser objeto de pedido de restituição.
A aplicação prática depende da natureza jurídica da operação, da documentação societária, do valor destinado à integralização do capital e das circunstâncias de cada caso.
Toda holding tem direito à imunidade de ITBI?
Não. A decisão do STF não representa uma isenção geral de ITBI para qualquer operação envolvendo imóveis e pessoas jurídicas.
Para avaliar o enquadramento, é necessário verificar pelo menos três aspectos.
1. A natureza da transferência
A operação deve corresponder efetivamente à integralização de bens no capital social. Uma compra e venda de imóvel para uma empresa, por exemplo, não se torna imune simplesmente porque a adquirente é uma holding.
2. O valor efetivamente integralizado
No Tema 796, o STF estabeleceu que a imunidade não alcança automaticamente a parcela do valor dos bens que exceder o limite do capital social a ser integralizado.
Por isso, é necessário analisar a avaliação do imóvel, o valor atribuído à integralização e os registros societários e contábeis da operação.
3. A existência de simulação ou fraude
O entendimento apresentado pelo relator ressalva a possibilidade de fiscalização pelos municípios quando houver indícios de simulação ou fraude à lei para obter indevidamente a imunidade.
A estrutura societária, portanto, deve refletir uma operação real e estar amparada por documentação adequada.
Empresas que já pagaram ITBI podem pedir restituição?
A decisão também abre espaço para uma análise relevante: empresas que recolheram ITBI em operações de integralização de imóveis podem verificar se existe fundamento para solicitar a restituição dos valores pagos.
No entanto, esse exame exige cuidado. O resultado do julgamento não significará que todo pagamento anterior será automaticamente devolvido.
A avaliação deve considerar:
- A data do recolhimento e os prazos legais aplicáveis.
- A natureza da operação que originou o pagamento.
- Os documentos que comprovam a integralização do capital social.
- A existência de processos administrativos ou judiciais relacionados à cobrança.
- Os efeitos temporais que vierem a ser definidos no julgamento, inclusive eventual modulação.
Em regra, o Código Tributário Nacional prevê prazo de cinco anos para pleitear a restituição de tributos pagos indevidamente, conforme o artigo 168 do Código Tributário Nacional. O marco inicial e a aplicação desse prazo devem ser examinados de acordo com as circunstâncias do caso.
A análise individualizada permite identificar se existe fundamento para uma medida administrativa ou judicial, sem pressupor um direito automático ao ressarcimento.
Como a assessoria tributária pode ajudar sua empresa após a decisão do STF?
Uma decisão favorável sobre a imunidade de ITBI pode representar uma oportunidade financeira, mas identificar o benefício exige mais do que conhecer o resultado do julgamento.
É necessário avaliar a estrutura patrimonial da empresa, os imóveis envolvidos, os valores destinados à integralização de capital e o histórico das operações.
Uma assessoria tributária especializada pode apoiar a empresa em quatro frentes:
- Diagnóstico tributário: análise das operações imobiliárias, da estrutura societária e das cobranças de ITBI relacionadas aos imóveis.
- Avaliação de oportunidades: identificação de operações planejadas ou já realizadas que mereçam uma análise específica à luz do Tema 1.348.
- Revisão documental e societária: verificação dos atos societários, dos registros contábeis e dos documentos que sustentam o enquadramento tributário.
- Estratégia de regularização ou recuperação: avaliação dos caminhos administrativos ou judiciais disponíveis, dos prazos aplicáveis e dos riscos envolvidos.
Esse esforço pode permitir transformar uma mudança jurisprudencial em uma decisão empresarial fundamentada, considerando tanto os possíveis benefícios quanto as obrigações e limitações legais.
Sua empresa está preparada para avaliar os efeitos do Tema 1.348?
O entendimento do STF sobre a imunidade de ITBI na integralização de imóveis cria uma oportunidade para empresas que precisam rever seus custos tributários, organizar seus ativos ou avaliar cobranças anteriores.
Adiar essa análise pode significar deixar de identificar oportunidades relevantes, ou manter uma estrutura tributária que merece revisão.
A TAG Brazil pode ajudar sua empresa a interpretar as mudanças tributárias, avaliar os impactos sobre suas operações e identificar medidas compatíveis com sua realidade empresarial.
Quer entender melhor como a decisão do STF sobre o ITBI pode afetar sua empresa?
Fale com os especialistas da TAG Brazil e avalie as oportunidades tributárias relacionadas à sua estrutura patrimonial e societária!